
Страховая и рыночная стоимость имущества: в чём разница
- Рыночная стоимость показывает, за сколько объект можно продать сегодня. Страховая стоимость показывает, сколько потребуется на восстановление объекта после ущерба. Это две разные цифры, и обе нужны собственнику для разных задач.
- Для страхования квартиры или дома правильно брать не всю рыночную цену, а стоимость строительных конструкций и отделки без учёта земли и локации. Иначе собственник переплатит за полис, а выплату всё равно получит только в размере действительной стоимости.
- Занижение страховой суммы относительно страховой стоимости включает правило пропорциональной выплаты по статье 949 ГК РФ: при частичном ущербе страховая компания возместит только долю, а не весь ремонт.
- Завышение страховой суммы бессмысленно с точки зрения выгоды: договор в этой части ничтожен по статье 951 ГК РФ, а «лишние» страховые взносы никто не вернёт.
- Отчёт независимого оценщика фиксирует страховую стоимость на дату заключения договора и защищает собственника при споре о размере выплаты. Без такого отчёта страховщик определит сумму сам, обычно в свою пользу.
- Для разных целей — ипотеки, ОСАГО, добровольного страхования дома, страхования оборудования — база расчёта разная. Универсальной «страховой стоимости» на все случаи жизни не существует.
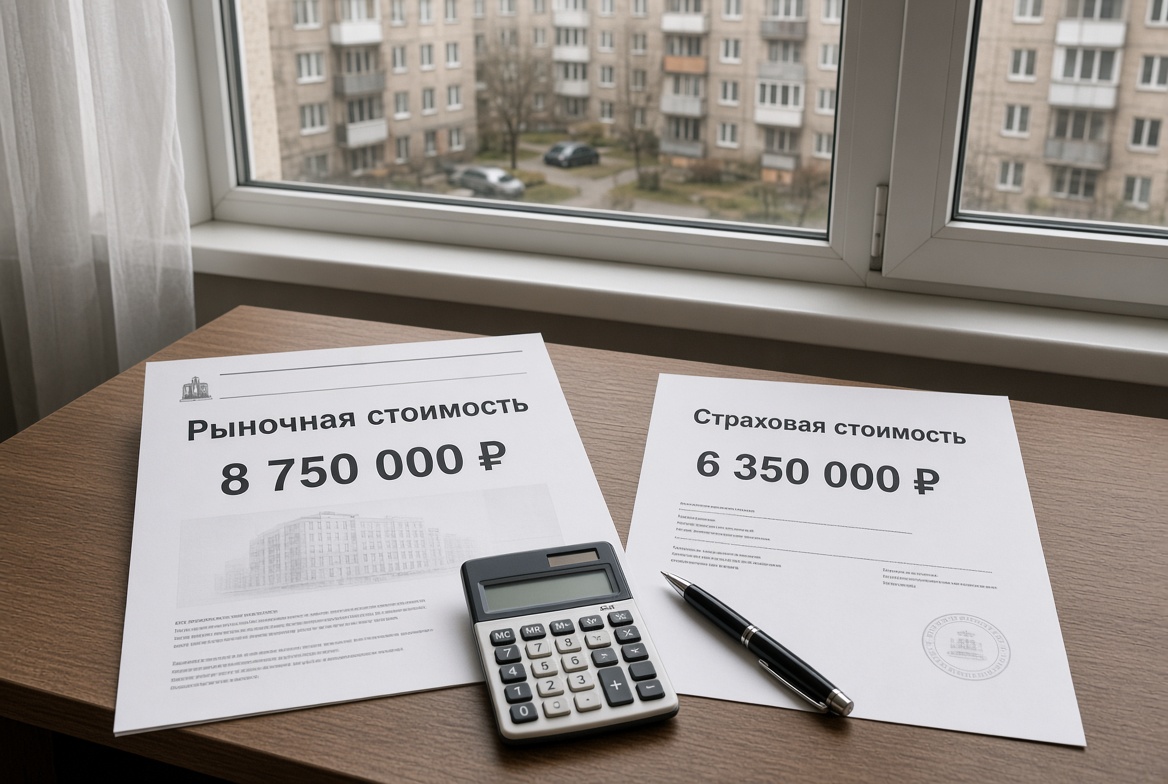
Собственник страхует квартиру, дом или машину, платит полис несколько лет подряд, а после пожара или залива получает вдвое меньше, чем рассчитывал. Почти всегда причина одна — путаница между двумя разными вещами: за сколько имущество можно продать и сколько потребуется на его восстановление. Это разные суммы, и в договоре страхования они называются по‑разному.
Разберу, чем страховая стоимость отличается от рыночной, откуда берётся каждая цифра и как это влияет на реальную выплату при страховом случае. Всё с примерами и ссылками на статьи Гражданского кодекса, чтобы можно было проверить самостоятельно.
Что такое рыночная стоимость и откуда она берётся
Рыночная стоимость — это цена, по которой имущество можно продать в разумный срок на открытом рынке, когда ни покупатель, ни продавец не действуют под давлением. Определение закреплено в статье 3 Федерального закона № 135‑ФЗ «Об оценочной деятельности в Российской Федерации».
Простыми словами: рыночная стоимость — это ответ на вопрос «за сколько это купят прямо сейчас». Для квартиры она складывается из площади, района, состояния дома, этажа, инфраструктуры, транспортной доступности и десятка других факторов. Для автомобиля — из марки, года выпуска, пробега, комплектации и состояния кузова. Для оборудования — из марки, износа, ремонтопригодности и наличия аналогов на вторичном рынке.
Как оценщик рассчитывает рыночную стоимость
В независимой оценке имущества используются три подхода: сравнительный, доходный и затратный. Для квартиры и большинства объектов жилой недвижимости основной подход — сравнительный: специалист подбирает 4–6 объектов‑аналогов, которые недавно продавались или выставлены на продажу, и корректирует их цену под конкретный объект. Например, если у аналога кухня 12 квадратных метров, а у оцениваемой квартиры 8, оценщик уменьшит стоимость на разницу.
Доходный подход применяют для коммерческой недвижимости и бизнеса — там, где имущество приносит арендный или предпринимательский доход. Затратный подход считает, сколько стоит построить точно такой же объект заново с учётом износа. Он используется для уникальных зданий, редких промышленных объектов и, что важно для нашей темы, — для расчёта страховой стоимости.
Для каких задач нужна рыночная стоимость
Рыночная стоимость нужна везде, где имущество будет фигурировать в денежном выражении: при продаже, покупке, разделе, наследстве, оформлении ипотеки, залоге, оспаривании кадастра. Именно её указывают в договорах купли‑продажи, на её основе рассчитывают госпошлину нотариуса при оценке для наследства, с неё считают налог при продаже недвижимости раньше минимального срока владения.
Отчёт с рыночной стоимостью — универсальный документ. Один и тот же отчёт можно предъявить нотариусу, суду, банку и налоговой. Срок действия по закону — шесть месяцев с даты оценки. Дальше рынок меняется, и цифра теряет актуальность.
Что такое страховая стоимость и зачем она отдельно
Страховая стоимость — это действительная стоимость имущества в месте его нахождения на день заключения договора страхования. Определение дано в статье 947 Гражданского кодекса РФ, и оно неслучайно отличается от определения рыночной стоимости.
Смысл здесь такой. Страхование защищает не сам факт владения имуществом, а вложенные в него деньги. Если сгорит квартира в панельном доме на первом этаже, у собственника остаётся право собственности на долю в общем имуществе дома, право на земельный участок под домом и локация — всё, что не сгорело. Утрачены только сами конструкции, отделка и то, что было внутри. Именно на восстановление этого нужны деньги, и именно эта сумма и есть страховая стоимость.
Что входит в страховую стоимость и что не входит
В страховую стоимость жилой недвижимости обычно включают несущие и ненесущие конструкции, внутреннюю отделку, инженерные коммуникации, встроенное оборудование. Отдельными пунктами страхуется движимое имущество — мебель, техника, личные вещи.
Что не входит в страховую стоимость дома: земельный участок, ландшафтный дизайн, локация. Земля не может сгореть, обрушиться или быть повреждённой заливом. Поэтому если рыночная цена дома с участком в подмосковном коттеджном посёлке составляет 25 миллионов рублей, из которых 10 миллионов — сам дом с отделкой и 15 миллионов — участок и локация, то страховая стоимость дома будет 10 миллионов, а не 25.
Для коммерческой недвижимости логика аналогичная: страхуется здание, а не земля под ним. Для автомобиля страховая и рыночная стоимость чаще всего совпадают, потому что машина утрачивается целиком и её восстановление означает покупку такой же на вторичном рынке.
Разные базы расчёта страховой стоимости
Оценщики применяют три базы расчёта страховой стоимости — их выбор зависит от типа объекта и требований страховщика.
Первая база — стоимость замещения. Считаем, сколько стоит построить объект с теми же функциональными характеристиками, но по современным технологиям и из современных материалов. Применяется для типовых объектов.
Вторая база — полная восстановительная стоимость. Считаем, сколько стоит воспроизвести точную копию объекта, включая старые материалы и технологии. Применяется для памятников архитектуры, уникальных зданий, старинного оборудования.
Третья база — рыночная стоимость аналогичного объекта с корректировкой на землю. Применяется для квартир в многоквартирных домах и других объектов, где сравнительный подход даёт достоверный результат.
В чём главная разница и почему это важно для кошелька
Различие между рыночной и страховой стоимостью проще всего показать на цифрах.
Квартира в Москве, район Хамовники, 60 квадратных метров, современный ремонт. Рыночная стоимость — 35 миллионов рублей. Из них примерно 30 миллионов — это цена локации, права собственности, инфраструктуры и близости к центру. Оставшиеся 5 миллионов — это стоимость самих стен, перекрытий, отделки и инженерии, то, что физически может пострадать от пожара или залива. Именно 5 миллионов и есть корректная страховая сумма для такой квартиры.
Если собственник застрахует квартиру на 35 миллионов, он будет несколько лет платить полис из расчёта высокой стоимости. При заливе с ущербом в 500 тысяч рублей ему всё равно выплатят только 500 тысяч. При полной гибели квартиры — а такое в панельном доме случается крайне редко — выплата будет ограничена действительной стоимостью, то есть теми же 5 миллионами. Договор в части превышения над страховой стоимостью считается ничтожным по статье 951 ГК РФ, а переплаченные взносы страховщик оставит себе.
Обратная ситуация — занижение — работает ещё жёстче. Здесь включается правило неполного имущественного страхования по статье 949 ГК РФ.
Пример пропорциональной выплаты при неполном страховании
Собственник загородного дома в Новой Москве застраховал дом на 3 миллиона рублей, хотя его действительная страховая стоимость составляла 6 миллионов. Произошёл пожар, ущерб — 2 миллиона рублей на ремонт кровли и части второго этажа.
Собственник рассчитывал получить всю сумму ущерба. По закону страховщик рассчитал выплату так: страховая сумма 3 миллиона делится на страховую стоимость 6 миллионов, получается коэффициент 0,5. Умножаем на ущерб 2 миллиона — получаем выплату 1 миллион рублей. Оставшийся миллион собственник доплачивает из своего кармана.
Это не хитрость страховой компании и не мелкий шрифт в договоре. Это прямая норма Гражданского кодекса, которая применяется по умолчанию, если в договоре не оговорено иное. Единственный способ избежать пропорциональной выплаты — правильно определить страховую стоимость на этапе заключения договора и застраховать имущество на полную сумму.
Когда цифры совпадают, а когда расходятся
Есть случаи, когда рыночная и страховая стоимость совпадают или очень близки. Это движимое имущество без привязки к земле: автомобиль, оборудование, техника, товарные запасы, ювелирные изделия, произведения искусства. Здесь имущество утрачивается целиком, вместе с ним теряется вся вложенная стоимость.
Расходятся цифры почти всегда, когда объект физически связан с землёй: квартиры, дома, коммерческие здания, промышленные комплексы. Чем дороже локация относительно самого объекта, тем сильнее расходятся цифры. Для квартиры в центре Москвы разница может доходить до восьмикратной. Для дома в отдалённом СНТ — минимальной.
Кто определяет страховую стоимость и какая роль у оценщика
Здесь есть тонкий момент. Гражданский кодекс говорит, что страховую стоимость определяет страховщик. При заключении договора страховая компания вправе провести осмотр имущества, назначить экспертизу и установить страховую стоимость по своему усмотрению. По статье 948 ГК РФ страховая сумма, определённая договором, впоследствии не может быть оспорена — кроме случая, когда страховщика умышленно ввели в заблуждение.
На практике страховые компании редко проводят подробную оценку до заключения договора. Они берут за основу либо балансовую стоимость, либо кадастровую, либо усреднённую цену за квадратный метр по региону. Все эти цифры к действительной страховой стоимости имеют мало отношения. Проблемы начинаются потом — при страховом случае.
Что даёт отчёт независимого оценщика
Отчёт независимой оценки, приложенный к договору страхования, фиксирует страховую стоимость на конкретную дату документально. Если наступит страховой случай и страховщик попытается сослаться на «завышение» или пересчитать сумму, у собственника будет документ, составленный по федеральным стандартам оценки, подписанный оценщиком с квалификационным аттестатом и застрахованный на профессиональную ответственность.
В судебной практике такой отчёт имеет заметный вес. Судья видит два документа: расчёт страховой компании — обычно табличку внутреннего оценщика на одну страницу, и полноценный отчёт независимого оценщика на 40–60 страниц с фотографиями, аналогами, обоснованием каждой корректировки. Второй документ обычно и ложится в основу решения.
Когда оценка обязательна, а когда рекомендуется
Обязательная оценка требуется для ипотечного страхования недвижимости — банк не примет полис без отчёта об оценке. Для добровольного страхования квартиры, дома, дачи, коммерческой недвижимости оценка формально не обязательна, но её отсутствие практически всегда оборачивается спорами при выплате.
Для страхования оборудования, товарных запасов, спецтехники — отчёт нужен, если стоимость превышает 3–5 миллионов рублей или если имущество нестандартное. Для страхования дорогих коллекций, антиквариата, произведений искусства оценка обязательна фактически всегда, потому что рыночная цена таких предметов сама по себе устанавливается только экспертизой.
Заказать оценку недвижимости для страхования стоит от 4 000 рублей за квартиру и от 8 000 рублей за загородный дом. Отчёт готовится 1–3 рабочих дня.
Практические ошибки при страховании имущества
За годы работы в независимой оценке накапливается набор типовых ситуаций, когда собственники теряют деньги из‑за неправильного понимания страховой стоимости. Разбираю основные.
Первая ошибка — страховать квартиру или дом по рыночной цене. Собственник видит в объявлениях аналоги за 20 миллионов и просит страховую сумму 20 миллионов. Полис оформляется, взносы платятся. При заливе от соседей на 300 тысяч рублей выплата придёт в размере тех же 300 тысяч. При полной гибели квартиры — только в размере действительной строительной стоимости, скажем, 4 миллионов. Разница ушла в никуда.
Вторая ошибка — экономить на страховой сумме. Собственник считает: «Полная гибель маловероятна, застрахую на треть — сэкономлю на взносах». В результате при частичном ущербе включается пропорциональная выплата, и собственник получает не полное возмещение ремонта, а только его треть.
Ошибки при страховании загородного дома
Отдельный сюжет — страхование дома с участком. Владельцы часто просят оценщика указать в отчёте всю рыночную стоимость объекта с землёй — «чтобы страховая сумма была побольше». Профессиональный оценщик так делать не будет: в отчёте разделяются стоимость строений и стоимость земли, а на страхование идёт только первая. Если оценщик соглашается «нарисовать» завышенную сумму, это тревожный сигнал — с таким отчётом при страховом случае возникнут проблемы, а сам оценщик рискует лишиться аттестата.
Ещё одна ловушка — не учитывать инженерные коммуникации, септики, скважины, отдельно стоящие бани и хозблоки. Все эти объекты страхуются отдельными пунктами, и если их не включить в договор, при пожаре бани возмещения не будет.
Ошибки при страховании оборудования и коммерческой недвижимости
Юридические лица часто страхуют оборудование по балансовой стоимости. Балансовая стоимость — это первоначальная цена приобретения за вычетом амортизации по бухучёту. К реальной страховой стоимости она имеет косвенное отношение. Оборудование, купленное 10 лет назад за миллион рублей и полностью самортизированное, по балансу стоит ноль. По рынку оно может стоить 300 тысяч. По страховой стоимости — 400 тысяч, потому что покупка аналога на вторичном рынке потребует именно этой суммы.
Для коммерческой недвижимости рекомендуется заказывать отдельный расчёт страховой стоимости здания без учёта стоимости земельного участка. Экономия на этом этапе часто оборачивается многократными потерями при страховом случае.
Как правильно застраховать имущество: короткий алгоритм
Собственнику, который хочет застраховать квартиру, дом, оборудование или другое имущество без риска получить меньше, чем рассчитывал, имеет смысл действовать в такой последовательности.
Сначала определить цель страхования: какие риски покрываются, каков предполагаемый размер ущерба, что защищается — конструкции, отделка, движимое имущество или всё вместе. От этого зависит структура полиса.
Дальше — заказать независимую оценку страховой стоимости. Не рыночной, а именно страховой. В техническом задании оценщику указывается цель — страхование, и в отчёте будет отдельно выделена стоимость строений, отделки, инженерии, движимого имущества, без учёта земельного участка и локации.
С полученным отчётом идти к страховщику. Страховая сумма в договоре должна равняться страховой стоимости из отчёта — не больше и не меньше. При таком подходе при страховом случае возмещение будет рассчитано в полном объёме, без пропорций и споров.
Отчёт хранить вместе с полисом до окончания действия договора. Если наступит страховой случай, отчёт понадобится страховщику для расчёта выплаты, а в случае разногласий — суду.